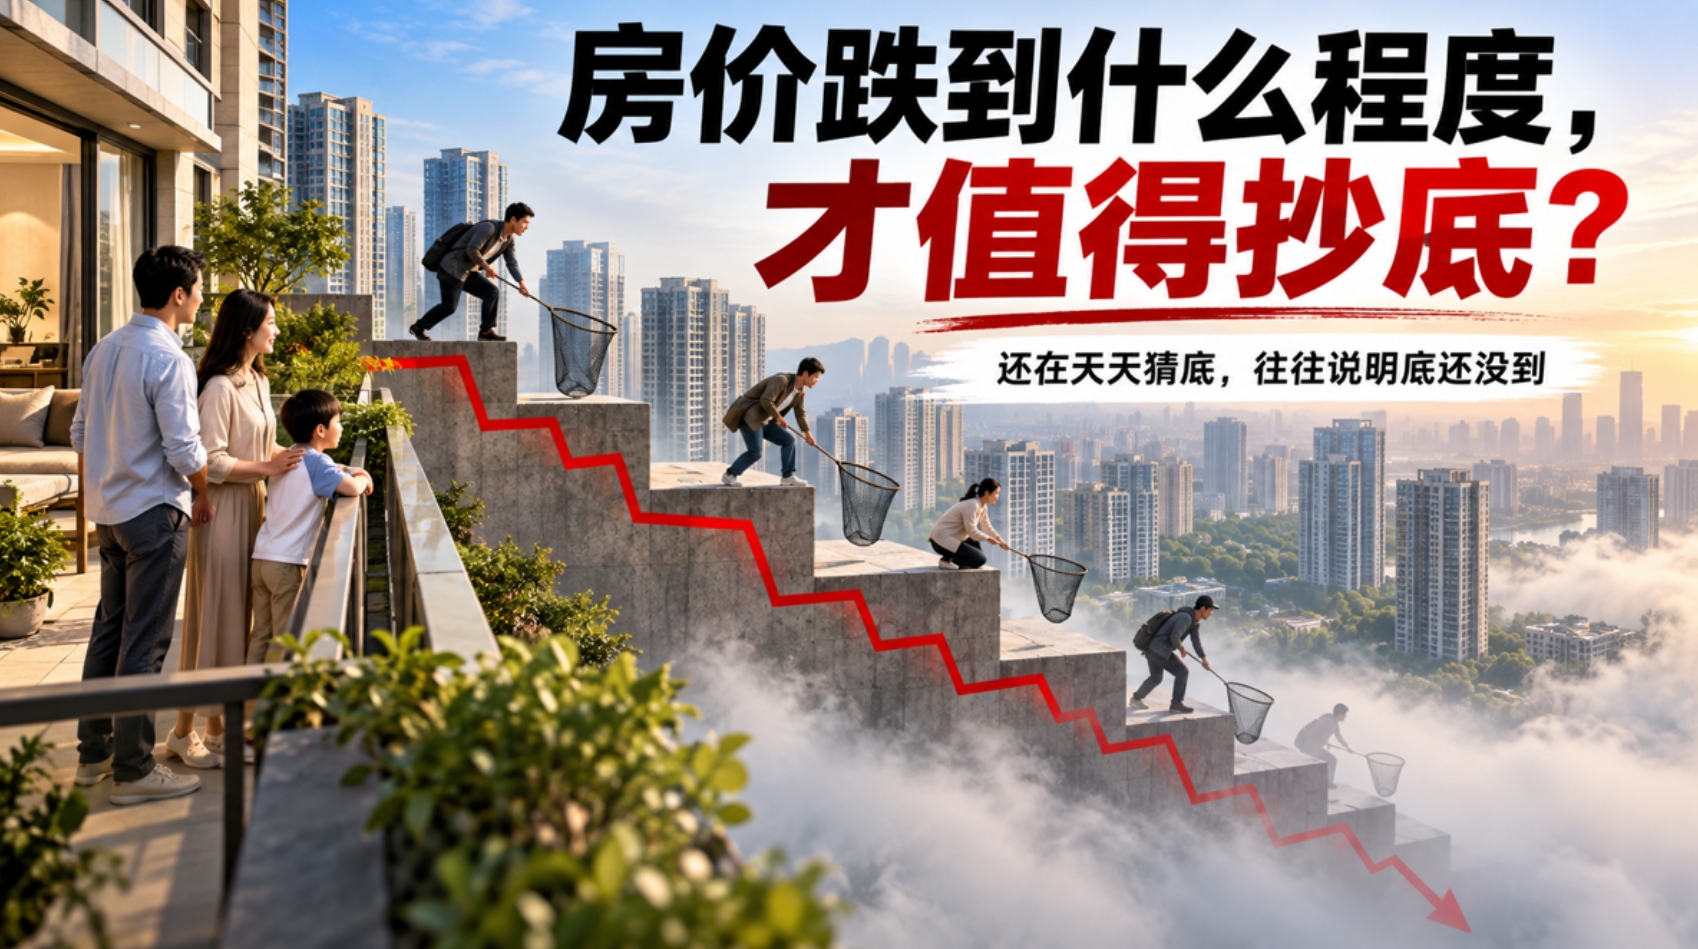
前几天,一位做企业的老客户来找我喝茶。聊着聊着,他突然问我:”你们智库怎么看现在的房价?跌成这样了,到底能不能抄底?”
这个问题,最近确实被问了好几次。每次听到,我都想起一个段子。
一个小男孩问他妈妈:”妈妈,我现在能不能进女澡堂了?”妈妈说:”等你不想进的时候,就能进了。”
房子也一样。当你还在天天惦记着”能不能抄底”的时候,底就还没到。等哪天你根本不关心房价了,连中介都不发朋友圈了,那才可能离真正的底不远了。
一、先看最硬的几个数字
要回答这个问题,先别听中介怎么说,也别听我怎么说,先看几组最硬的数据。
第一组,人口。2025年,全国出生人口792万人,总人口减少340万人,65岁以上人口2.2亿,占比超过15%。人口是房价的根,买房的人越来越少,接盘的人也就越来越少。
第二组,供给。现在全国每年仍然有大约480万到500万套新房竣工,差不多是历史峰值的四成。这个数字听着降了不少,但要知道,美国一年的新房许可也就140到150万套,而美国每年还新增约100万人口。我们的供给,远远谈不上”出清”。
一边是需求在收缩,一边是供给还在往池子里注水。这两条线摆在一起,房价的长期方向,其实已经写得很明白了。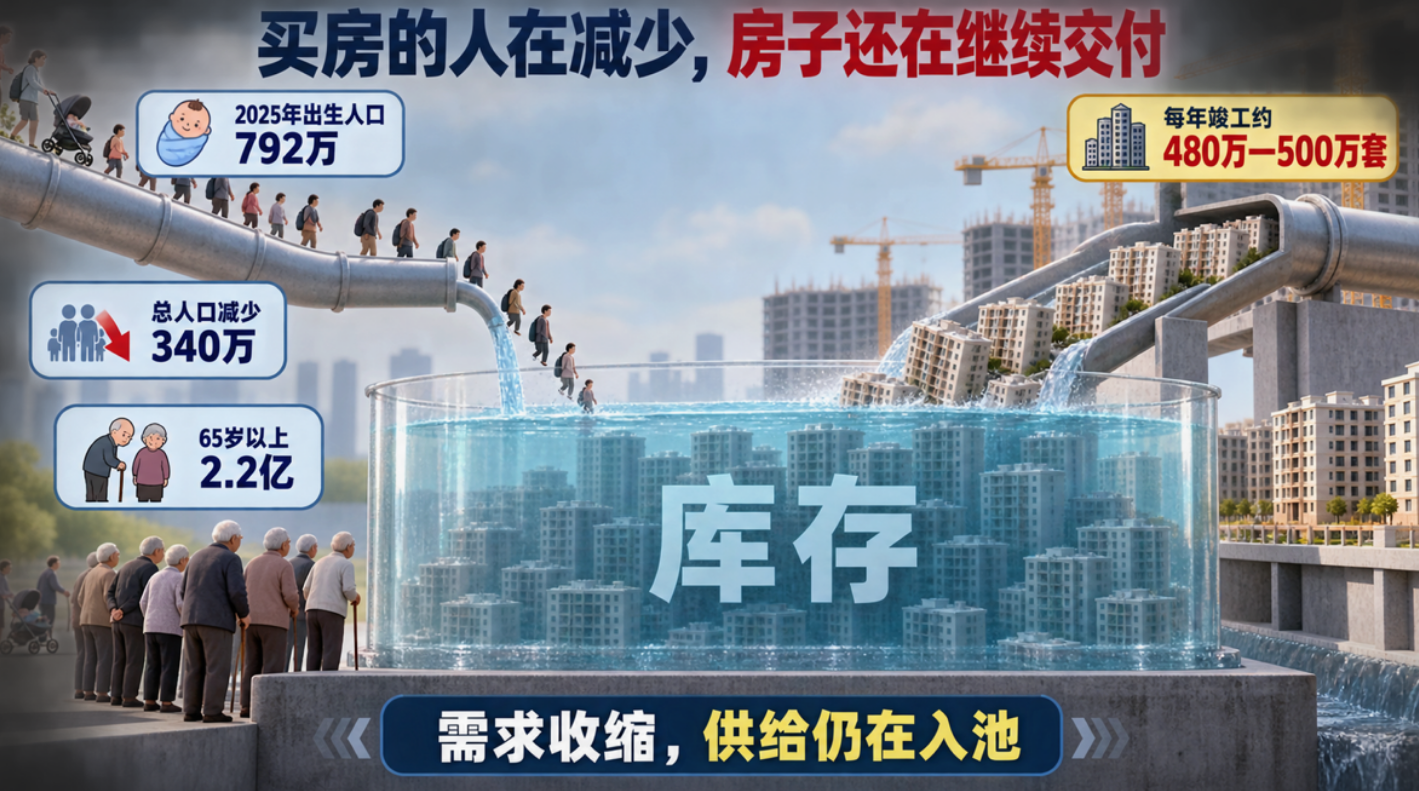
二、日本和美国,已经替我们演过一遍了
总有人说”中国和日本不一样”,可房价的规律,很多时候是相通的。
日本房价跌了70年,从1990年泡沫破裂,到现在还没完全回到高点,全国超过800万套空置房。美国房价也走过一轮完整的周期:次贷危机后,新房许可从200万套跌到55万套,跌到峰值的四分之一,又过了三四年才筑底,筑底之后又过了十年才涨回来。
更扎心的是,美国最富裕的县之一,纽约郊区的威彻斯特县,那里的一些豪华公寓,到现在还比2007年的高点低30%。
这就是一线城市的真相:即便在世界上最发达的国家,有些房子,过了二十年也还没涨回去。
中国的房地产,还有两个日本当年不具备的难题:日本人口下降是2008年才开始,泡沫破灭后十多年人口还在增长;而我们现在,人口已经在持续减少了。
三、负债,才是压住房价的那块石头
房价的问题,从来不止房价本身,背后还连着负债。
很多人不知道,现在压在普通家庭头上的,是一张巨大的负债表:住房贷款几十万亿,消费贷、经营贷也在往上堆。房贷、车贷、装修贷、信用卡分期……这些钱,当初都是冲着”房价还会涨”这个预期借的。
一旦房价下跌、收入增长放缓,这些负债就会反过来咬人。房子从资产变成负担,从”会下蛋的母鸡”变成”每个月都要喂的吞金兽”。
这也是为什么,很多人现在不是不想买,是真的买不动、也还不动了。
四、朱民在央视说的那句话,值得再听一遍
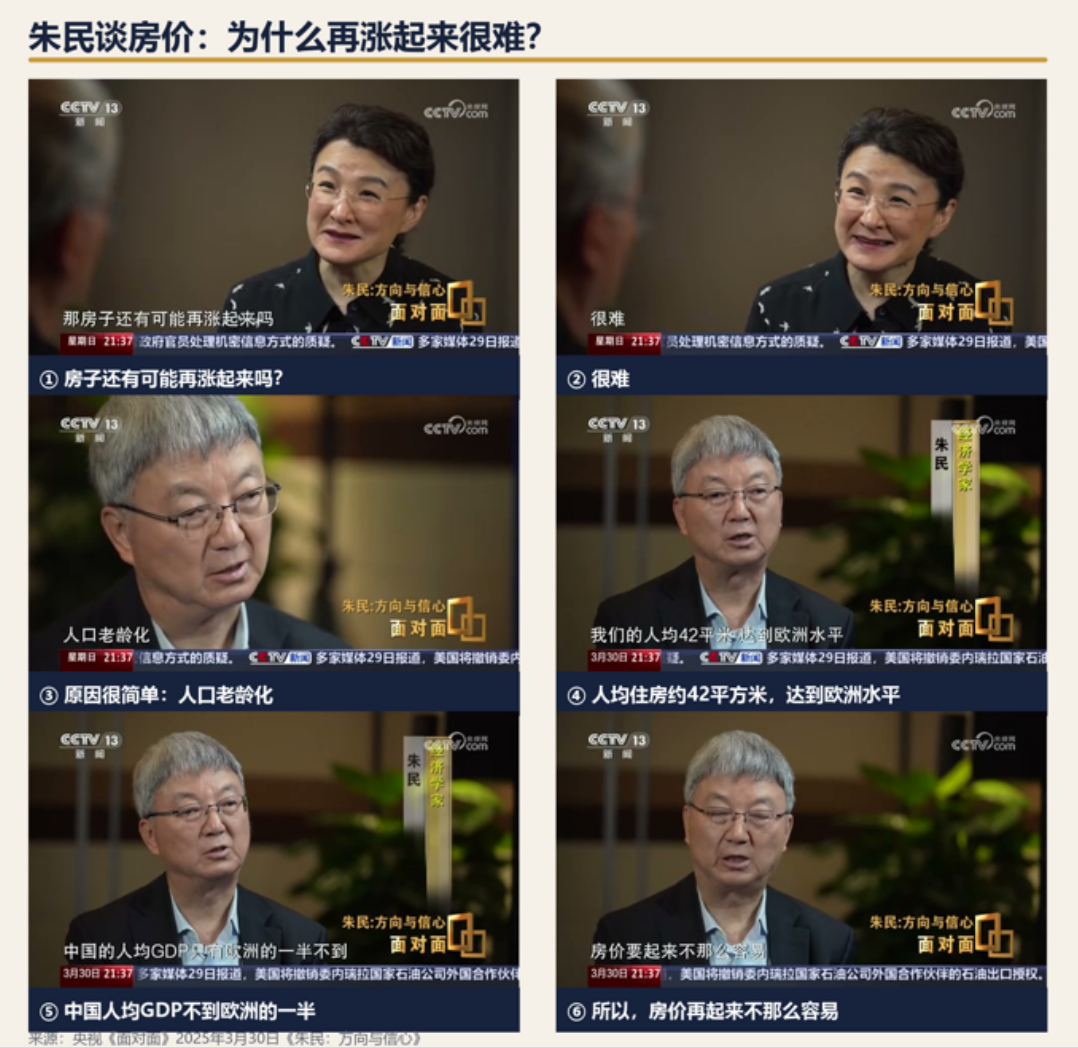
去年,央视做过一次关于楼市的访谈,采访对象是经济学家朱民(曾任国际货币基金组织副总裁、中国人民银行副行长)。
他在节目里说了一句很直接的话:房子,很难再涨起来了。
这句话之所以刷屏,是因为它出现在央视这样的平台上——过去很多年,”房价会跌”这类判断,很少有机会在主流媒体上被这样直白地讲出来。
朱民给出的理由,有几个点特别值得记住:
第一,人口老龄化,这是不可逆的趋势;第二,经济结构在转型,过去那种靠房地产拉动增长的模式,已经走到头了;第三,整体收入水平——我们的收入,还撑不起更高的房价。
他还特别提到,现在的政策方向,是大力发展租房市场,让”住”这件事,不必都绑在”买”上。
这几点,说到底是一句话:房价要重新涨起来,得有人、有钱、有信心。而现在这三样,都还差点意思。
五、那到底什么时候能买
说了一堆”不要抄底”,那到底什么时候能买?
先泼一盆冷水:别指望抄在最低点,那不现实。但有几类信号,可以作为参考。
第一,等供给真正出清。有分析说,等全国新竣工面积降到3亿平方米以下,再谈反弹不迟。现在,还早。
第二,等租金回报率回到合理区间。这个词听着专业,其实特别好懂:就是把房子租出去,一年的租金,能占房价的百分之几。
国际上一般认为,租金回报率在4%到5%以上,房子才算有像样的投资价值。换算成大家熟悉的说法,就是房价不该超过”年租金的20到25倍”。
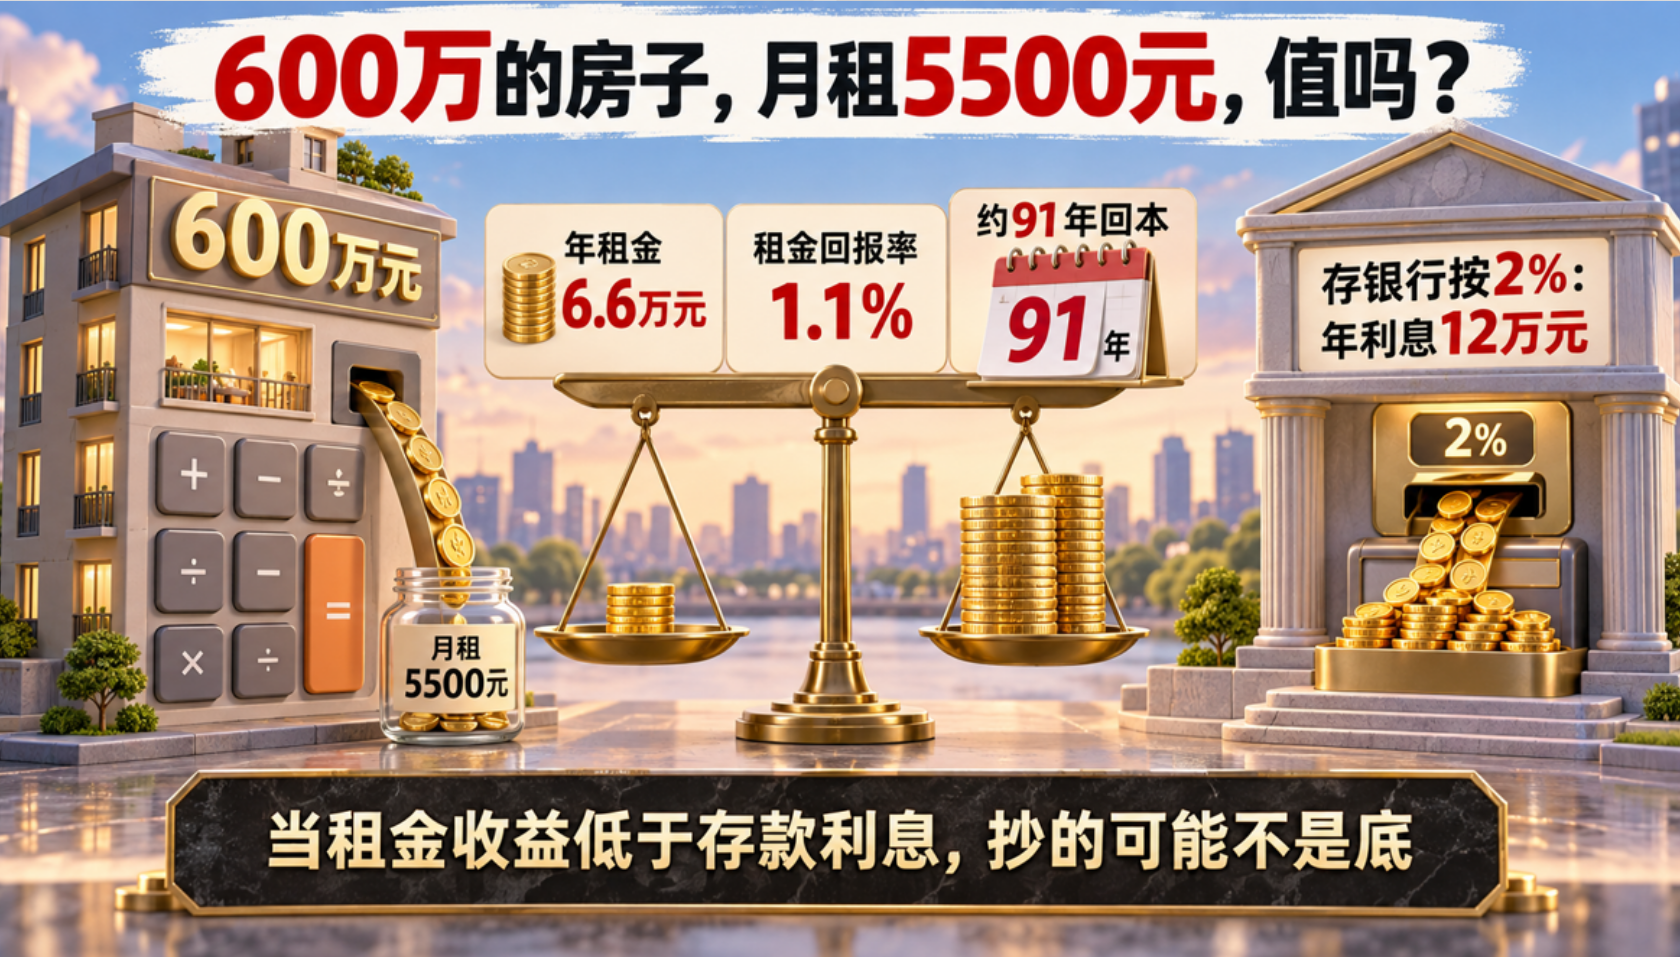
举个具体的例子,你一看就明白:一套600万的房子,如果月租金只有5500元,一年租金6.6万,那么租金回报率只有1.1%——按这个租金水平,要收租91年(600万÷6.6万≈91),才能收回房款。
而这600万如果存银行,按2%的利率,一年利息就有12万,几乎是租金(6.6万)的两倍。
这就是问题的核心:当租金回报率只有1%出头时,房子作为资产,收益还不如把钱存银行。只有当租金回报率回到3%到4%以上,房子才算真正回到了”值得持有”的价格。
而现在,国内一线城市的租金回报率,普遍只有1.5%左右。离那个”合理区间”,还有相当长的距离。
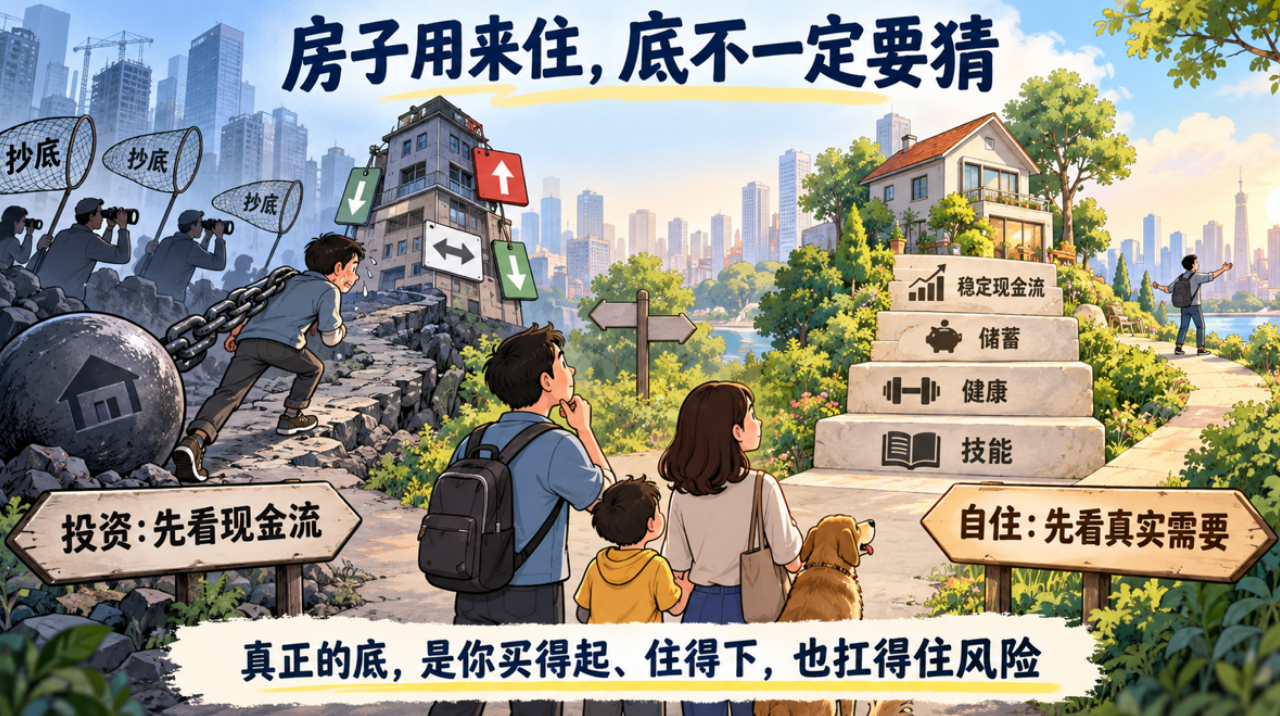
第三,等你自己真的需要。如果你是刚需,是自住,是孩子要上学,那任何时候买”对的那套房子”都行——因为你要的是住,不是炒。如果你是想投资、想抄底、想赚一笔,那我劝你再等等。
房子,终究是用来住的。当你把买房当成”生活的选择”,不再当成”赚钱的机会”,你就不会买错。
六、智研智库判断
我们的判断,其实一直比较克制:现在,还不是抄底的时候。
原因有三。一是国际局势还在变,外部环境的不确定性没有消除;二是国内经济还在转型,收入预期、就业信心都需要时间修复;三是房地产相关的税收制度改革,长期看是大方向,未来持有房产的成本,大概率只会上升、难以降低。
过去二十年,买房是普通人最确定的一条财富路径;未来二十年,这条路径的确定性,正在一点点瓦解。
真正值得普通人做的,是把精力放回自己身上——提升不可替代的能力,积累能产生现金流的本事。因为那个,才是谁都拿不走的底。