风险提示:投资有风险入市需谨慎!
相关标的仅供参考,无引导性意见,决定权归投资者所有!
理性消费,自愿选择,价值的高低取决于个人的需要。
严禁未成年人,或者经济有负担的人考虑!
十月策略与四季度配置思路
十一长假休市一周,几乎所有持仓的投资者都在同步盯盘海外市场。刷到美股指数刷新高、日经持续走强、韩指跟随反弹,不少人或多或少的有些忿忿不平。
但透过现象看本质,这轮海外行情的核心我们要理性看待——这并非什么全球普涨的牛市,主流指数各有各的产业逻辑。
一、海外市场真相:不是普涨牛市,分化仍然存在
很多人对海外市场的认知还停留在“全球风险偏好回升”的旧框架里。实际上今年以来,全球主要指数的走势已经出现了分化。美股、日经225、韩国综合指数看似同步上涨,但驱动逻辑、成分结构、利率耐受度还是有些区别的。
美股的强势,是最容易给人造成“普涨错觉”的——标普500、纳斯达克指数不断刷新历史新高,很容易让人误以为市场全面走牛。但只要拆开指数编制规则和成分股结构就会发现,这波上涨是少数头部企业“以点带面”撑起来的。
首先是指数编制的“龙头虹吸效应”。标普500和纳斯达克100均为市值加权指数,市值越大的公司对指数的影响权重越高。截至目前,英伟达、微软、Meta、苹果、亚马逊、谷歌、特斯拉七大科技巨头,在标普500中的总权重已超30%,在纳斯达克100中的占比更是接近50%。这几家公司股价持续走强,仅凭一己之力就能把指数托在高位,甚至创出新高。
但如果看代表中小企业的罗素2000指数,走势完全是另一幅画面:不仅远远跑输大盘,甚至还停留在年初的震荡区间,银行、地产、传统消费等板块更是持续疲软。
这种极致分化的根源,在于高利率环境下,企业之间的盈利分层已经到了前所未有的程度。对于AI龙头企业来说,普遍拥有充沛现金流、极低负债率,甚至是净现金状态。高利率不仅不会侵蚀利润,反而能让现金储备产生更多利息收入。同时,AI资本开支正在从预期逐步兑现为真实营收与利润,英伟达的数据中心业务、微软的云服务与AI集成、Meta的广告与AI效率提升,都在持续释放业绩。盈利增长对冲了估值压力,自然能走出独立行情。
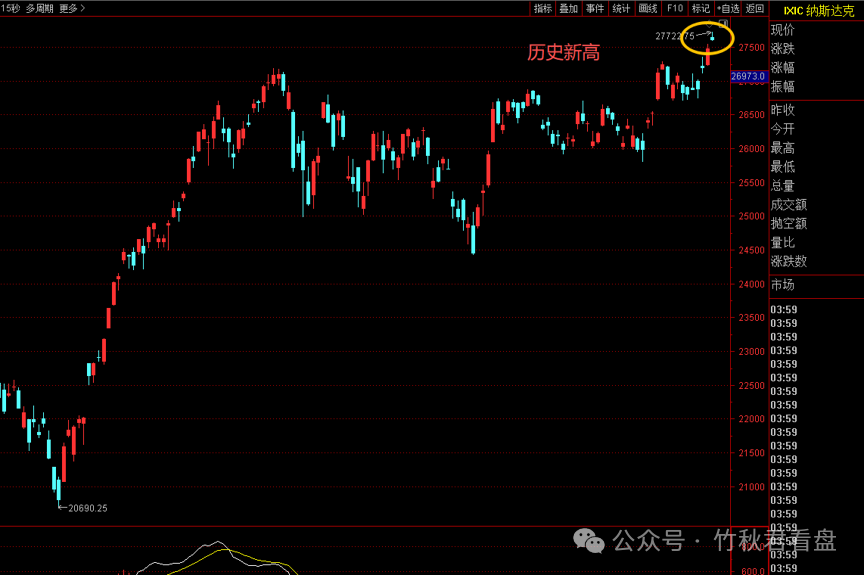
纳指在创历史新高(全球科技核心锚、基于成长性、技术代差)
而大量中小市值公司的处境则完全相反。美联储维持高利率的时间远超市场预期,企业债务再融资成本大幅攀升,利息支出持续吞噬营业利润。再加上很多传统行业本身需求疲软,盈利没有增长抓手,既没有业绩托底,也没有题材加持,股价自然持续承压。
对A股的传导逻辑:美股这波强势,本质是少数AI龙头的独立行情,并不能等同于全球风险偏好全面回暖。传导到A股,只会映射到与AI产业链直接相关的半导体、算力、硬件配套等细分赛道,对全市场的情绪拉动非常有限。如果节后有人拿“美股新高”鼓吹全面回暖,一定要保持清醒。
日经225的上涨逻辑,和美股有些区别,它吃的是“产业结构红利+汇率红利”的双重饭。
日经225的成分股里,汽车、精密制造、半导体设备、电子材料等出口导向型企业占了绝大多数。这就决定了它的业绩基本盘不在日本国内,而在全球市场——海外需求和汇率波动对利润的影响,远大于内需。
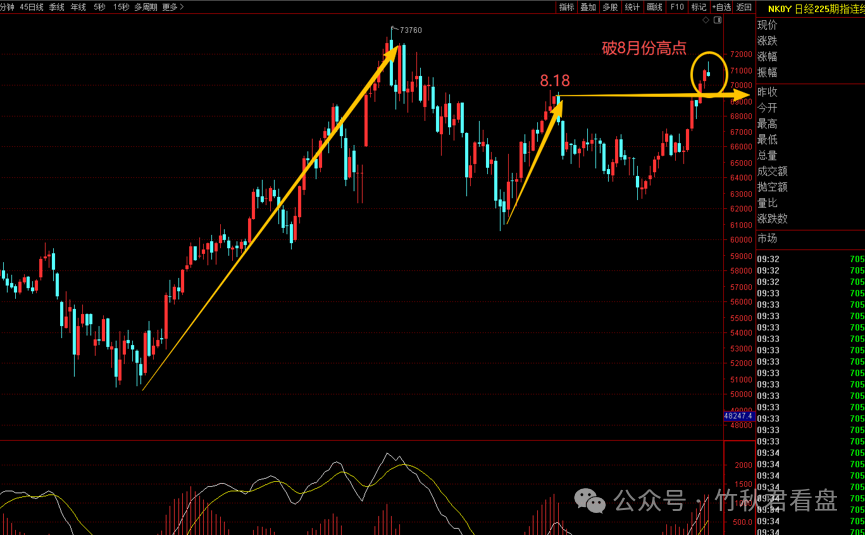
其次日经225跟随也是破8.18高点(伴随、基于核心材料、成分多样化)
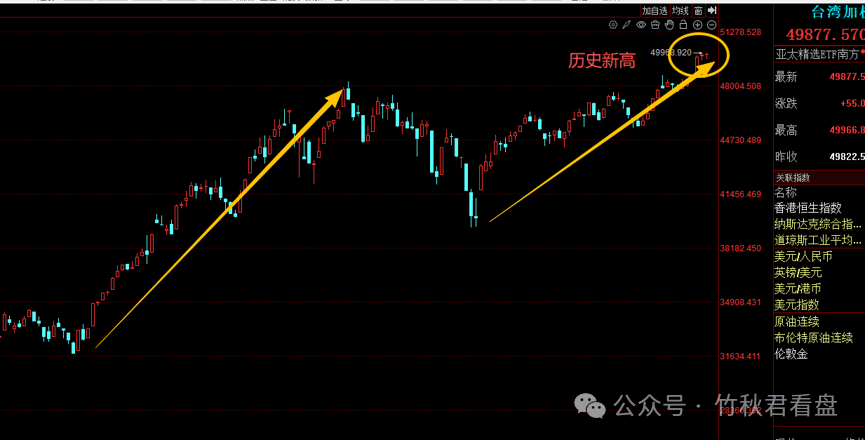
中国台湾省指数创出历史新高(核心锚台积电)
所以本轮日经走强的核心驱动力有两个:
第一,全球AI资本开支扩张带动半导体设备周期回暖。日本在半导体设备、高端材料领域拥有极强的产业话语权,东京电子、信越化学、SUMCO等企业都是全球产业链的核心环节。AI算力建设拉动晶圆厂扩产,设备订单和材料需求持续回升,直接增厚了相关企业的盈利预期。
第二,日元持续弱势带来的出口汇兑红利。日元对美元汇率长期维持在弱势区间,对于日本出口企业来说,海外营收折算成日元后会直接产生汇兑收益,相当于被动增厚了利润。很多出口型企业的财报中,汇兑收益对净利润的贡献甚至超过了主营业务本身。
这里必须划重点:日经是典型的外向型资产,上涨依托的是海外盈利和全球产业周期,和靠内需驱动的市场逻辑完全不一样。它的强势不会传导到A股的消费、地产、金融等内需板块,只会集中在半导体设备、高端制造、电子材料这条细分产业链上,范围非常有限。
如果说日经的产业属性已经很纯粹,韩国综合指数的逻辑就更单一了——它几乎就是全球存储芯片周期的“温度计”。
韩指的成分股高度集中,三星电子、SK海力士两家存储巨头的市值占比极高,指数走势几乎完全绑定存储芯片的价格周期。存储涨价周期来了,指数就弹性大涨;周期下行,指数就跟着回调,相关性极强。
这一轮韩指走强,核心逻辑就是全球存储芯片周期进入上行通道。一方面,行业经历了两年多的去库存,供给端收缩效果显现,存储芯片价格从今年二季度开始触底反弹,三季度涨价幅度持续扩大;另一方面,AI大模型训练和推理对高带宽内存(HBM)、大容量存储的需求爆发式增长,直接打开了存储芯片的长期成长空间,形成“周期复苏+成长增量”的双击格局。
对A股的传导逻辑:韩指的上涨对A股的影响,更多集中在存储芯片板块的情绪带动上,比如存储设计、封测、模组等细分方向会有联动,但对大盘整体的拉动非常有限。而且存储板块本身周期属性极强,涨跌都快,不能简单线性外推。
把三个指数放在一起总结就非常清晰:美股靠少数AI龙头抱团撑场面,日经吃出口和半导体设备的产业红利,韩指纯绑定存储芯片周期。三者上涨逻辑存在一定的区别,只是各自赛道里的盈利兑现行情。
这也是海外市场给我们最重要的启示:当前全球资本市场已经彻底告别普涨时代,资金不再盲目炒估值、炒题材,而是只认能够真实兑现盈利的资产。这套“业绩为王”的定价逻辑,不仅适用于海外,也会是十月A股的核心之一。

二、缩量是避险与业绩观望的叠加